Reglamento Veri-Factu: Se prorroga la obligación de adaptar los programas de facturación hasta 2026
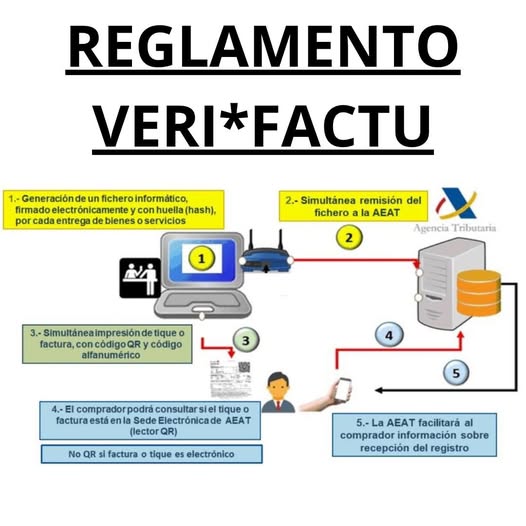
El pasado 1 de abril de 2025 se publicó en el BOE el Real Decreto 254/2025, mediante el cual se prorroga oficialmente la entrada en vigor del Reglamento Veri-Factu, una normativa que establece nuevos requisitos técnicos para los programas informáticos de facturación. Esta prórroga supone un alivio para miles de contribuyentes que, de no haberse modificado el calendario, deberían haber adaptado sus sistemas antes de julio de 2025.
Esta medida afecta directamente tanto a empresas como a autónomos, y se traduce en una ampliación de plazos para la implantación de software que cumpla con los nuevos criterios de integridad, trazabilidad, inviolabilidad y auditabilidad exigidos por la Agencia Tributaria.
Nuevos plazos para adaptarse al Reglamento Veri-Factu
La normativa inicial, regulada por la Orden Ministerial 1177/2024, establecía el 1 de julio de 2025 como fecha límite para que todos los contribuyentes adaptaran sus programas de facturación. Sin embargo, el nuevo Real Decreto introduce una diferenciación entre tipos de contribuyentes y amplía el margen temporal para su cumplimiento:
- Contribuyentes del Impuesto sobre Sociedades: Tendrán como nueva fecha límite el 1 de enero de 2026.
- Resto de obligados tributarios (autónomos, entidades en régimen de atribución de rentas y contribuyentes del IRNR con establecimiento permanente): Deberán cumplir con la normativa a partir del 1 de julio de 2026.
Esto ofrece un año más de plazo respecto al calendario inicial y permite a los contribuyentes planificar mejor la transición tecnológica.
Impacto en fabricantes y distribuidores de software
 Uno de los puntos clave de esta prórroga es que también afecta a los productores y comercializadores de software de facturación. Según establece el Real Decreto, estas empresas dispondrán de nueve meses desde la entrada en vigor de la Orden Ministerial 1177/2024 para poner a disposición del mercado soluciones compatibles con los nuevos requisitos técnicos. La nueva fecha límite para estos proveedores es el 29 de julio de 2025.
Este margen adicional pretende garantizar que todos los contribuyentes puedan acceder a herramientas adaptadas a la normativa sin que ello suponga un obstáculo económico o logístico.
Exenciones al Reglamento Veri-Factu
El nuevo texto normativo también introduce una exención importante. Aquellos contribuyentes que ya estén integrados en el Suministro Inmediato de Información (SII) no estarán obligados a aplicar el Reglamento Veri-Factu si las facturas son expedidas por el destinatario o por un tercero conforme a normas de obligado cumplimiento.
Esta aclaración es fundamental, ya que evita duplicidades normativas y reduce la carga administrativa para empresas que ya tienen un alto grado de digitalización en su relación con Hacienda.
¿Cómo afecta esto a tu negocio?
En la práctica, esta prórroga significa más tiempo para planificar y ejecutar los cambios necesarios en los sistemas de facturación. No obstante, desde Fernández Freijo recomendamos no esperar al último momento. Cuanto antes se inicie el proceso de adaptación, más fácil será garantizar el cumplimiento normativo sin afectar el funcionamiento habitual del negocio.
Contar con una asesoría especializada te permitirá resolver dudas, evaluar opciones de software y coordinar con proveedores tecnológicos para implementar la solución más adecuada en cada caso.
En resumen
- El Reglamento Veri-Factu se prorroga hasta enero de 2026 para sociedades y hasta julio de 2026 para autónomos y otros contribuyentes.
- Los fabricantes de software tendrán plazo hasta el 29 de julio de 2025.
- Los contribuyentes acogidos al SII podrán quedar exentos en determinados supuestos.
- Se recomienda anticiparse y planificar la transición tecnológica cuanto antes.
En Fernández Freijo estamos a tu lado para ayudarte a cumplir con esta nueva obligación legal sin complicaciones. Si tienes dudas sobre el Reglamento Veri-Factu o necesitas asesoramiento técnico o fiscal, no dudes en contactar con nosotros.